
人形机器人进入淘汰赛 落地能力定生死
—— 量产与泛化双重考验 行业迎来估值重塑
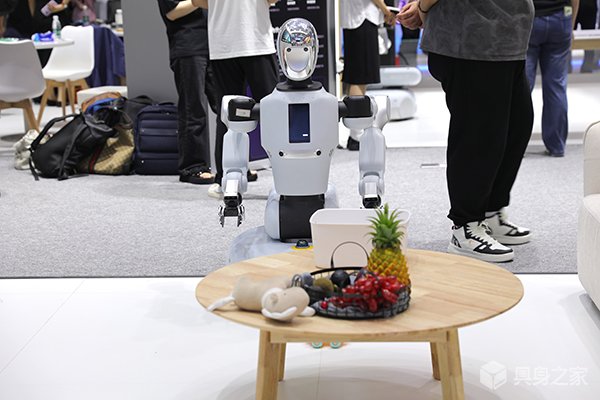
AI浪潮席卷之下,人形机器人成为全球科技产业竞逐焦点,但2026年两场行业盛会传递的信号已从炫技转向落地。全球上半年出货量虽同比大增近300%,仍仅2.2万台,与汽车4270万辆的同期销量相去甚远。优必选、宇树等头部企业商业闭环未获完全认可,二级市场正对一级市场推高的估值重新定价;泛化难题未解、量产远未成熟,行业正从讲故事进入验兑现阶段,淘汰赛已然开启。

搜索:宇树
—— 量产与泛化双重考验 行业迎来估值重塑
AI浪潮席卷之下,人形机器人成为全球科技产业竞逐焦点,但2026年两场行业盛会传递的信号已从炫技转向落地。全球上半年出货量虽同比大增近300%,仍仅2.2万台,与汽车4270万辆的同期销量相去甚远。优必选、宇树等头部企业商业闭环未获完全认可,二级市场正对一级市场推高的估值重新定价;泛化难题未解、量产远未成熟,行业正从讲故事进入验兑现阶段,淘汰赛已然开启。
—— 赛场高光与现实落差,金牌不等于产业落地答卷
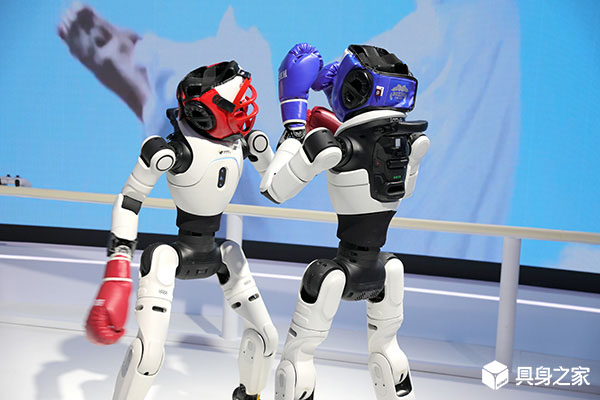
第二届世界人形机器人运动会落幕,多家国产机器人刷新人类竞速纪录,灵巧手、自主导航能力实现大幅进步。但宇树赛场表现不及预期叠加市值回调,暴露出行业短板。赛事具备积累数据的 “无用之用”,然而标准化赛场模拟任务和真实工业环境仍存在鸿沟,产业的最终考核标准,是真实场景长期稳定作业能力,而非赛场奖牌。

—— 整机品牌抱团出海,全产业链接力复制高端制造优势
欧洲首座人形机器人量产基地于塞尔维亚正式投产,标志中国人形机器人从产品出海迈入海外本地化量产新阶段。以宇树、智元、优必选为代表的头部整机厂商加速全球布局,叠加上游零部件企业同步出海,机器人产业接续新能源汽车,成为中国高端制造出海全新名片,在全球具身智能赛道牢牢掌握产业主导权。

—— 机器人万亿市场的接得住吗
2026 上半年中国人形机器人出货超 4 万台全球占比 97%,王兴兴称行业最大瓶颈是泛化能力。安富利钟侨海称中国机器人技术应用领先但产业成熟尚有进阶之路,一台机器人整合模块技术跨度大几乎无企业能独自掌控,供应链角色前所未有关键。核心零部件占整机 BOM 70% 以上,绿的谐波国内市占率突破 60%,但灵巧手面临自由度控制复杂度可靠性不可能三角,高端六维力传感器国产化率不足 30%。整机成本从百万元降到宇树 G1 7-8 万,国产化率突破 85%,但钟侨海强调稳定性可靠性安全性比成本更重要,具身智能已从 "能不能造" 走向 "能不能用"。
—— 第二届人形机器人运动会三大赢家图景
第二届世界人形机器人运动会 51 赛项 2056 台机器人,概括为 "特定赛道跑得比人快、真实场景干得比人慢"。天工系包揽 100 米 400 米 1500 米冠军,百米 8.64 秒均优于人类世界纪录;荣耀闪电百米 8.83 秒;智元太极拳 40.5 分第一。天工 Omni"捂脸跑姿" 是仿真自主迭代最优解。但三大短板:可靠性不足(关节过热最集中退赛、冲线刹不住);感知协同脱节(自由搏击对空气挥拳以遥控为主);迭代速度不一致(宇树重心放量产交付)。场景赛银河通用三项全自主夺金但 26 分钟家务活人类 10 分钟,优理奇酒店连续两年夺冠,智元多场景拿奖最多。最大瓶颈是泛化能力不够。

—— 赛场极限任务验证工程能力沉淀
第二届世界人形机器人运动会北京举行,天工 Ultra 百米 9.32 秒、400 米 38.15 秒、1500 米 2 分 21 秒 64 全面破人类纪录,荣耀闪电百米 9.32 秒获马斯克点赞。新增跳远 7.97 米、举重 16kg、拔河等首个正式纪录。今年除障碍赛外所有项目须完全自主,100 米障碍赛 50 队仅 13 队完成宇树未完成。韩刚称运动上限取决于硬件,关节扭矩从 300 牛・米升至 800 牛・米使速度翻番。徐志远表示以赛场极限任务验证工程能力以负载技术沉淀通用技能,重载可应用工业搬运物流装卸。姜广智提出 "得了奖牌就拿订单出了赛场就进现场"。王兴兴预判具身智能 ChatGPT 时刻快则两三年慢则五到十年。
—— 一年建起模型本体数据闭环
2025 年 7 月成立的超维动力一年左右已把世界模型、高拟人人形本体、灵巧手、第一视角数采和具身 AI Infra 同时摆上技术版图,走与 Figure 相似的 "模型优先 + 系统能力" 终局。KAI World Model 结合百万级视频预训练学物理规律,SMASH 乒乓球算法已跨本体部署到宇树 G1、智元远征 A3;KAI Bot117 自由度 80% 触觉皮肤,KAI Hand37 自由度;KAI Halo 积累 10 万小时第一视角数据,AI Infra 将数据生产效率提升 10 倍训练速度提升 5 倍形成数据飞轮。超维正成为中国最有潜力超越 Figure 的挑战者之一。
—— 产业链复用让量产快人一步
特斯拉、小鹏、理想、零跑、蔚来等造车新势力几乎都布局具身智能赛道。背后有四重逻辑:一是宇树上市推开商业化大门,赛道确定性显现成为新增长极;二是造车与机器人技术生产设计可复用,成熟产业链让量产周期更短;三是具身智能需求场景更多样化,可打开医疗工业物流新蓝海并完善人车家生态;四是拥抱 AI 新浪潮,从 "互联网 + 汽车" 迈向 "AI + 汽车"。

—— 量产机未特调的可复用底座优势
第二届世界人形机器人运动会激战正酣,上海智元携三款量产机型参赛拿下 13 金 11 银 10 铜名列奖牌榜首位。本届从人工遥控转向全自主实战,场景赛扩容至 21 项覆盖 9 大真实场景。智元在消防应急、图书馆等场景赛中用结构优化突破负载瓶颈,依靠可复用智能底座而非单赛道特调夺金。天工 "小脑" 派竞技赛一骑绝尘,宇树表现不佳,行业呈现大小脑协同进化趋势。
—— 估值分化与 AI 应用爆发倒计时
第二届世界人形机器人运动会上,人形机器人 "闪电" 百米测试录得 9 秒 32,超越博尔特 9 秒 58 的世界纪录。宇树科技 8 月 19 日登陆科创板为赛道立起首个 "估值锚",A 股逾 200 只概念股总市值超 6.1 万亿元,2026 上半年全球人形机器人出货量约 1.91 万台同比增长 274.5%,中国企业占 97% 份额。但港股估值分化显著,优必选、越疆 PS 约 19-20 倍,而已盈利的仓储 AMR 龙头极智嘉 PS 不足 4 倍。大模型 AI 应用正从 "能聊天" 走向 "能干活",无人驾驶进入规模化商用元年,AI 医疗多款产品落地,人形机器人是物理 AI 集大成者。专家认为赛道处于 "概念验证" 向 "量产前夜" 切换节点,但需警惕高估值泡沫与产业化不及预期风险,王兴兴预判产业临界点快则两三年慢则五到十年。