
美国迎来自己的 “人形机器人第一股”!
11 月 2 日,特殊目的收购公司(SPAC)Churchill Capital Corp XI(代码 CCXI)召开特别股东大会,会议上股东投票通过了与人形机器人企业 Agility Robotics 的业务合并方案。
合并后的公司以 Agility Robotics 的名义运营,并于 11 月 5 日在纳斯达克正式挂牌交易,股票代码为 “AGLT”,对应权证代码为 “AGLTW”。随着交易的完成,Agility Robotics 成为了美国第一家上市、拥有活跃商业部署的专营人形机器人的公司。
本次交易合计为公司带来约 4.65 亿美元资金,这笔资金后续将被用于产品研发、产能提升以及商业客户拓展。不过,Agility 上市估值并不被资本看好,只有约 25 亿美元 (167 亿元) 人民币。
值得一提的是,在纳斯达克指数大跌 5.52% 的背景下,Agility 股价最终收涨 2.22%。
估值远低于劲敌
Agility 本次通过特殊目的收购公司(SPAC)方式上市。
6 月 24 日,官方消息首次披露,Churchill Capital Corp XI 和旗下子公司与 Agility 签署了重组合并协议,交易估值约为 25 亿美元 (167 亿元人民币),远低于其准备上市的劲敌。
9 月 4 日,双方向美国证券交易委员会(SEC)联合提交 S-4 注册声明文件,该声明于 10 月 13 日正式生效,随后公司向股东寄出投票代理文件。在 11 月 2 日的股东大会上,共有代表 44.93% 投票权的股份出席了会议,最终双方的业务合并方案获得的赞成比例超过已投票数的八成。
本次合并出现了较高比例的股东赎回。数据显示,共有 2545.18 万股 A 类普通股的股东行使赎回权,占全部已发行 A 类普通股的 61.5%,合计从信托账户划出资金约 2.618 亿美元。
这样的高赎回率,使得原本预期的信托资金大幅缩水,与此前注册声明中的预期存在差异,Agility 此前预计交易可带来超过 6.2 亿美元总资金,该测算假设 SPAC 股东不赎回股份。
Churchill XI 的信托账户最终只剩余约 1.641 亿美元。加上 2.01 亿美元的 PIPE 私募股权融资,以及合并消息公布后已到账的 1 亿美元股权融资,本次交易合计为 Agility 筹集约 4.65 亿美元总资金。
其中的 2.01 亿美元私募股权融资,由富士康领投,每股认购价格为 10 美元,参与方包括 Agility 原有股东和新进机构投资者。
本次融资总额的体量不算小,但资金结构发生了变化,这意味着 Agility 会更加依赖私募资金以及原有股东的股权资金。
客户覆盖物流、汽车
Agility Robotics 成立于 2015 年,前身是俄勒冈州立大学动态机器人实验室项目,总部位于俄勒冈州塞勒姆,研发人形机器人与具身智能系统,通过承接重复、重体力的工作,帮人类分担劳动力。
Agility 的商业化底座是 “服务化交付” 而非单纯卖设备。RaaS (机器人即服务)模式下,机器人所有权仍归 Agility,客户按使用时长或任务量付费,软件迭代、保修、备件、现场支持一并打包,降低了仓储 / 制造企业导入人形机器人的门槛。
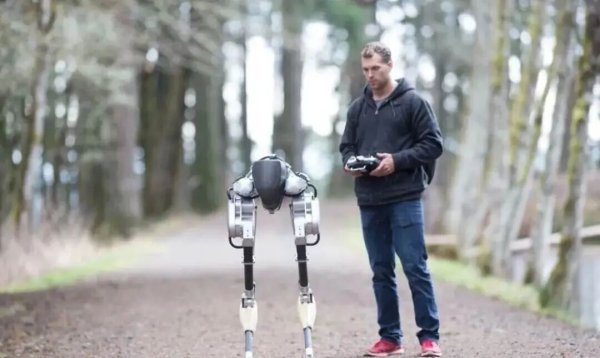
公司早期研究双足行走技术,于 2017 年推出研究型双足机器人 Cassie,并且在此基础上迭代出配备躯干、手臂和传感器的 Digit 系列人形机器人。Digit 人形机器人是公司核心产品,主要的目标定位是工业场景的重复性体力劳动替代,目前在售版本最大负载 22.7 公斤,双臂作业总跨度 2.2 米,可完成物流分拣搬运、机床上下料、汽车零部件组装等工作。
经过十余年技术打磨,Agility 是业内少数拥有多年真实客户场景落地经验的人形机器人企业。官方数据显示,Digit 机器人累计实地运行时长超过 65000 小时,沉淀了足量的独家落地数据。这些数据被用来持续训练自家的机器人产品,不断提升机器人的性能、稳定性和作业能力。
9 月,公司发布新一代产品 Digit 5,重点升级了人机协作安全能力,让机器人可以和人员在近距离的环境中共同作业,同时提升了负载、续航和操作灵活性,覆盖更多类型的工业作业流程。据了解,它能举起约 23 公斤重物,伸手触及约 2.1 米高,每天连续工作超 20 小时。
Agility 的合作客户覆盖物流和汽车制造等多个行业,包括 GXO、舍弗勒、丰田汽车加拿大制造公司等。2024 年其与 GXO 的合作也成为了公司商业化的里程碑,在 GXO 的物流中心,Digit 机器人已经累计完成了 10 万次料箱转运任务,准确率接近 98%。双方已达成扩展协议,公司将于 2027 年初将把 Digit 部署到另外两处 GXO 物流设施。
丰田汽车加拿大制造公司在完成试点验证后,与 Agility 签订了 RaaS 长期协议,将 Digit 用于制造、供应链和物流环节,未来还可能扩展到更多汽车生产流程。
持续经营能力缓解
值得注意的是,作为早期的科技公司,Agility 目前的营收规模依然很小,亏损金额反而较大。
截至目前,Digit 5 的全部承诺订单总金额已超过 3 亿美元,但这笔订单并非一次性确认收入,Agility 需要满足合同约定的技术指标、产品规格和交付节点,才能分阶段兑现订单价值。
财务数据显示,2025 年 Agility 全年总营收为 178.2 万美元,约合人民币 1190 万元,全年净亏损 1.38 亿美元。2026 年上半年,公司的净销售额仅 17.4 万美元。截至 2025 年底,公司总负债约 5658 万美元,是 2024 年末的 3 倍以上,审计机构也曾在财报中表示出对公司持续经营能力的重大疑虑。
在本次上市募资完成后,公司的资金压力将会得到大幅缓解。
对比中国国内头部人形机器人企业,Agility 的营收差距依然明显。公开数据显示,2025 年国内宇树科技营收约 17.08 亿元,智元机器人营收约 10.5 亿元,优必选的营收则高达 20.01 亿元,均远高于 Agility 的年营收水平。
落地存在不确定性
当前全球人形机器人行业仍处于商业化早期,多数企业还在产品研发和试点阶段。
和多数竞争者相比,Agility 的核心优势是率先实现了真实工业场景的商业化部署,较早积累了大量的实际运行数据和客户反馈。在本次上市后,公司将获得持续的融资渠道,与此同时也需要公开披露经营数据,接受资本市场的定期检验。
对于整个行业而言,Agility 上市是人形机器人赛道的一个标志性信号,它意味着资本市场对人形机器人行业的关注,从技术概念转向了实际的商业化能力,公司的交付规模和客户留存等运营指标将成为估值的核心。
正如公司 CEO Peggy Johnson 所言:“只有真正能投入使用,并为企业赚钱的人形机器人才是有意义的。”
毫无疑问,Agility 也面临着多方面的风险和挑战。
在技术方面,人形机器人主要面向复杂多变的工业环境,其工作能力的长期稳定性和适应性还需要更多数据的验证,人机协作的安全标准也在逐步完善的过程当中。在商业化层面,目前人形机器人大规模落地的速度依然存在不确定性,大额订单的兑现也依赖产品达标情况。
正如上文所提到的,公司的财务状况也并不乐观,当前机器人硬件和服务价格偏高,生产成本会直接影响到客户的接受度和公司的盈利进度。此外,近期全球科技股出现明显调整,多家公司股价指数下跌,其中 AI 和半导体板块跌幅较大,市场对高亏损、低营收的成长型公司估值会更加谨慎,Agility 上市后的股价表现也会受到整体市场的影响。
总体而言,Agility Robotics 登陆纳斯达克是人形机器人行业从概念走向公开市场验证的重要一步。它验证了商业化落地路线的资本价值,也为全行业提供了可参考的公开估值和运营参照。
面对特斯拉、Figure AI 以及宇树等国内外对手的激烈竞争,Agility 能否成为人形机器人规模化商业落地的样本,还需要后续的生产运营数据来验证。公司接下来要关注的,是能否让机器人在工业场景中稳定并且大规模地应用落地。
资讯评论 (0)
全部评论
暂无评论,来发表你的看法吧