 |
||
|
品牌互动 |
|
|
||
|
|
品牌互动 |
|
|
|
||||
 |
 |
 |
 |
 |
|
||||
2026 年,全球具身智能与人形机器人赛道正式进入残酷的 “死亡谷” 淘汰赛。从硅谷到长三角、从东京到慕尼黑,超过 40 家聚焦人形机器人的公司站在同一条生死线前:一边是特斯拉 Optimus、宇树 G1、智元 Apollo 等头部玩家加速量产与商业化,一边是 Cartwheel Robotics、K‑Scale Labs、法国 Aldebaran 等明星企业接连倒闭、清算或解散。行业共识已从 “技术炫技” 转向 “活下去” 的现实博弈 —— 所谓 “死亡谷”,不再是实验室到原型机的鸿沟,而是从原型机到规模化量产、从订单到真实现金流、从单点技术到全栈工程能力的三重生死考验。对于开发者社区与产业观察者而言,这份生死簿的核心不在于罗列名单,而在于拆解 “死亡” 的共性陷阱与 “存活” 的底层逻辑:谁能在技术、量产、商业化、供应链与现金流的多维挤压中找到平衡,谁才有可能跨过死亡谷,成为下一个十年的行业主角。
要理解这场生死竞速,必须先看清 2026 年全球人形机器人产业的基本格局:全球 40 余家公司已形成清晰的梯队分化,中美双极主导、欧洲与日韩边缘化的态势愈发明显。第一梯队是估值百亿、具备量产能力与真实订单的头部玩家,包括美国的特斯拉、Figure AI、Agility Robotics、Apptronik,中国的宇树科技、智元机器人、银河通用、优必选,以及日本的波士顿动力(软银旗下)。这一梯队玩家普遍完成 C 轮及以上融资,单轮融资额多在 10 亿元以上,具备万台级量产规划与明确的商业落地场景,是行业的 “定盘星”。第二梯队是估值 50‑100 亿、技术路线清晰但量产与商业化仍在验证的中型玩家,如中国的星动纪元、星尘智能、拓斯达,欧洲的 1X Technologies,韩国的 Rainbow Robotics 等。第三梯队则是大量早期初创公司,估值低于 50 亿、停留在种子轮 / 天使轮 / A 轮阶段,以单点技术突破为核心,尚未形成完整的整机与商业化能力,也是本轮倒闭潮的重灾区。从地域分布看,中国企业凭借供应链优势与量产能力,占据全球出货量的 80% 以上,宇树、智元等头部企业已实现盈利或接近盈亏平衡;而美国企业虽在 AI 模型与高端硬件上有优势,但供应链短板与成本劣势明显,倒闭率远超中国。这种 “冰火两重天” 的格局,正是死亡谷最直观的写照。
死亡谷的第一重陷阱,是技术路线的 “伪创新” 与 “同质化” 双重困境,这也是多数初创公司倒下的核心原因。一方面,大量公司陷入 “为创新而创新” 的误区,抛弃成熟技术路线,盲目押注小众方案,最终因技术成熟度不足、工程化难度过高而夭折。例如,部分公司效仿 MagicLab 的电磁肌肉路线,却缺乏材料与控制算法的积累,原型机运动稳定性差、力密度不足,无法满足基本场景需求;还有公司执着于全尺寸双足通用机器人,却忽视了工业、物流等场景对轮式 + 双臂、四足 + 双臂等混合形态的实际需求,技术投入与市场需求完全错配36氪。另一方面,更多公司陷入 “同质化内卷”,在传统电机 + 减速器的主流路线上盲目跟风,缺乏核心技术壁垒 —— 关节、传感器、灵巧手等核心部件依赖进口或同质化采购,整机性能与成本无差异,最终只能靠低价竞争,毛利率被压至 10% 以下,现金流迅速枯竭。Cartwheel Robotics 的倒闭极具代表性:团队拥有波士顿动力与迪士尼的顶尖技术背景,却执着于家庭陪伴场景的全尺寸双足机器人,技术路线过于激进,且未找到清晰的商业化路径,即便有 OpenAI 等明星客户背书,仍在量产前夜因现金流断裂而解散。技术路线的选择,从来不是 “越新越好”,而是 “越适配场景、越具备工程化可行性越好”,这是跨过死亡谷的第一道门槛。
死亡谷的第二重陷阱,是量产能力的 “纸面规划” 与 “真实落地” 的巨大鸿沟,这是区分 “概念公司” 与 “产品公司” 的核心标准。2026 年被称为 “量产元年”,但真正实现万台级稳定量产的公司屈指可数,多数公司的量产规划仍停留在 PPT 与发布会阶段。量产的核心挑战,在于 “硬件工程化” 的全链条能力:从核心零部件的自研与供应链整合,到产线设计、装配工艺、质量控制,再到良率提升与成本控制,每一个环节都是生死关。首先是核心零部件的 “卡脖子” 问题,关节电机、谐波减速器、六维力传感器、灵巧手等核心部件占整机 BOM 成本的 60% 以上,高端型号仍依赖进口,国产化良率不足 60%,直接导致量产成本居高不下。特斯拉 Optimus 虽规划年产百万台,但核心零部件的中国供应商审厂仅完成 70%,量产进度多次推迟;宇树科技之所以能成为全球首家盈利的人形机器人公司,核心在于其自研线性执行器与四足机器人技术积累,实现了核心部件的自主可控与规模化降本,2025 年出货超 5500 台,市占率达 32.4%。其次是装配与良率的挑战,人形机器人关节装配精度需控制在 0.01mm 级,当前行业平均良率仅 70%‑80%,远低于汽车行业的 95% 以上,良率每提升 1%,成本可降低 5%‑10%。最后是供应链整合能力,头部玩家如特斯拉、智元、宇树均已构建 “自研 + 国产替代 + 全球供应链” 的三层体系,而中小公司因资金与资源有限,无法实现供应链自主可控,一旦核心供应商断供或涨价,立即陷入停产危机。没有真实的量产能力,所有的技术与商业化故事都是空中楼阁,这是死亡谷最致命的陷阱。
死亡谷的第三重陷阱,是商业化落地的 “订单泡沫” 与 “真实造血” 的严重脱节,这是资本退潮后最残酷的筛选机制。2025‑2026 年,行业融资总额超 370 亿元,但资本逻辑已从 “讲故事” 转向 “看订单、看现金流、看毛利率”。当前行业最大的痛点,是 “订单泡沫”—— 超过 50% 的商业化订单本质是公关展示、测试合作或意向性协议,并非真实的生产力替代与付费采购。优必选 Walker 系列虽累计交付超 5000 台、订单额近 14 亿元,但实际工作效率仅为人类工人的 45%,无法满足客户的真实生产需求,复购率极低;智元 Apollo 交付 5000 台,料箱转运速度仅相当于 0.7 个人,仍在场景验证阶段。更致命的是,多数公司缺乏清晰的商业化路径,要么盲目追求 “通用机器人”,试图覆盖所有场景,结果场景模糊、需求分散;要么聚焦小众场景,市场容量过小,无法支撑规模化营收。家庭陪伴场景是死亡高发区,市场需求分散、付费意愿低,功能易被智能音箱、手机等替代,Cartwheel、K‑Scale 等公司均因押注家庭场景而失败。工业、物流、商业服务等 B 端场景是当前最可行的落地方向,但对机器人的稳定性、效率、成本提出了极高要求 —— 工业场景需要 24 小时连续运行、故障率低于 0.1%;物流场景需要高效搬运、精准操作;商业服务场景需要安全交互、自然运动。只有真正实现 “场景‑产品‑数据‑营收” 的闭环,形成持续的现金流与毛利率,才能跨过死亡谷。宇树科技、智元机器人之所以能存活并盈利,核心在于聚焦工业、物流等 B 端场景,实现了 “量产‑交付‑回款” 的正向循环。
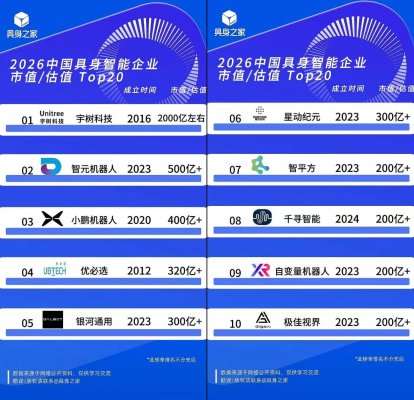 2026中国人形机器人企业市值/估值TOP20发布
 从 Worken 到真实生产力:擎天租亮相 2026 智元创新日,推动机器人部署态落地
智元酷拓四足机器人灵越、灵途技术持续进阶
智慧矿山场景入选国家首批 136 项标志性重大应用场景项目!
智元发布具身模型 GO-3 Preview ,一举拿下 RoboDojo、RoboTwin、RoboColiseum 三大榜单第一
以全域务实创新 启具身部署新程,智元创新日重磅发布全栈技术成果
大晓机器人与奥比中光签署万台采购协议,“眼脑协同” 推进数据采集规模化应用,共建机器人 “最强大脑”
思灵机器人联合英伟达发布 Agile ONE SN:人形机器人科研,进入 "开箱即用" 时代
模思智能斩获四项 ISO 国际体系认证,以标准化构建可信 AI 底座
业界首例 “具身机器人造具身机器人”,物理空间安全湾测护航!