
半小时配齐整机零件,解码深圳机器人谷提速密码
—— 产业集聚产学研协同,铸就高效创新生态圈
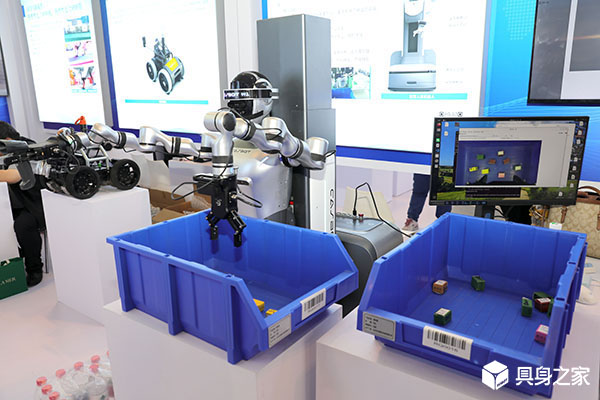
深圳南山机器人谷聚集 200 余家机器人全链条企业,形成半小时配套产业圈,实现当日设计、打样、调试闭环,硬件迭代速度远超海外。片区集聚高校科研资源、完整上下游供应链,企业可就近联合攻关技术难题,运输订单持续高增。历经十余年发展,园区从初创产业园成长为创新高地,人形、协作机器人落地海内外工厂,依托完整产业生态、大湾区供应链与顶层产业政策,构筑国内具身智能产业核心竞争优势。

—— 产业集聚产学研协同,铸就高效创新生态圈
深圳南山机器人谷聚集 200 余家机器人全链条企业,形成半小时配套产业圈,实现当日设计、打样、调试闭环,硬件迭代速度远超海外。片区集聚高校科研资源、完整上下游供应链,企业可就近联合攻关技术难题,运输订单持续高增。历经十余年发展,园区从初创产业园成长为创新高地,人形、协作机器人落地海内外工厂,依托完整产业生态、大湾区供应链与顶层产业政策,构筑国内具身智能产业核心竞争优势。
—— 上游单品高溢价,赛道内卷降价同步到来
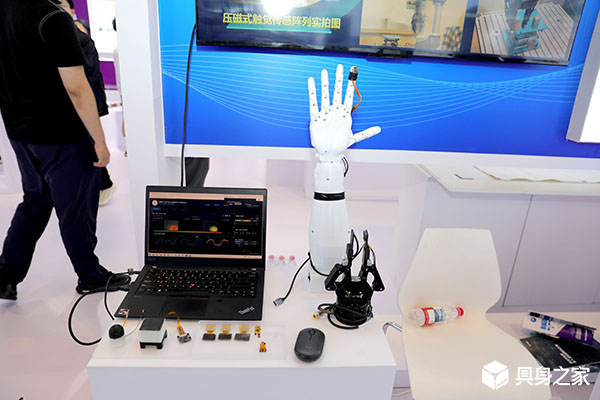
2026 上半年具身智能融资规模大幅增长,资金集中流向灵巧手、关节模组、触觉传感器等核心零部件企业,多家上游公司估值破百亿并筹备上市。高端灵巧手单价数十万,关节模组占整机成本三成,上游部件可独立适配多场景,出货量与人形整机不绑定,盈利稳定性更强。以宇树为代表的本体企业虽实现盈利,但产品多供给科研场景,规模化工业落地不足;同时整机厂自研零部件、跨界玩家入局,赛道开启降价周期,行业竞争持续加剧。
—— 深耕湖湘文旅文教,打造人文智能新生态
华夏集团作为核心股东联合多家企业落地中科慧思具身智能项目,落地长沙湘江新区并发布全新仿生灵巧手产品。项目聚合技术研发、精密制造、文旅教育场景资源,构建政产学研用完整产业闭环。企业立足湖湘本土文脉,依托旗下景区、校园线下实景资源,推动人形灵巧手、智能导览、科创教具等技术落地,坚持科技赋能人文,走出文旅文教特色的具身智能落地路线,助力湖南布局新质生产力。
—— 政策优先布局,攻坚模型与数据短板
不同于多数新兴产业资本先行、政策后置的发展路径,具身智能赛道呈现政策提前布局的特征。中央、部委及多地地方政策均将大小脑模型作为核心攻关方向,受政策引导,行业融资规模大幅上涨,上市融资渠道持续放宽。行业普遍存在高质量训练数据稀缺难题,国家从顶层制度层面供给标准化数据集,配套落地重点实验室搭建研发底座。硬件制造门槛持续走低,模型与数据体系成为决定产业上限的核心竞争力,政策先行铺路,企业需要打通数据、模型、整机一体化闭环。
—— 2026 成行业交付元年,海内外巨头分化路线,量产、数据、产业链成核心关卡
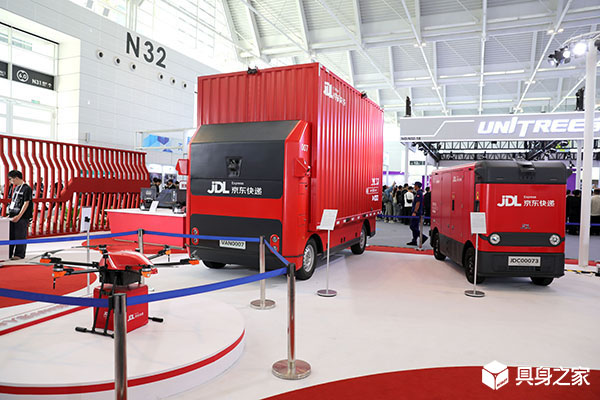
2026 年具身智能行业告别概念炒作进入落地淘汰赛,宇树科技高估值上市引爆资本市场,特斯拉、小米、华为、腾讯等巨头走出差异化布局路线。特斯拉自研 Optimus 深陷量产难题,受制于全新零部件与空白供应链,高额投入挤压现金流;小米人形机器人落地自有车企产线验证工业实操能力,但作业效率仍存短板;华为云搭建 CloudRobo 底层平台赋能硬件厂商,腾讯推出四层全栈具身方案开放行业服务。行业核心瓶颈集中在完整产业链供给、高成本实景数据两大维度,上半年国内赛道融资同比激增 5 倍,资源持续向头部集中,量产交付、场景价值、商业闭环成为划分行业泡沫与真实产业红利的核心标尺。
—— 对标手机与汽车渠道,线下门店成为机器人商业化试验场
2026 年头部具身智能企业扎堆一二线城市核心商圈开设机器人线下门店,行业竞争从实验室技术参数比拼延伸至线下用户体验赛道。市场分化出品牌直营、多品牌集合店两条线下路径,门店并非传统零售终端,兼具用户心智教育、商业模式验证、全链路服务测试三重价值。当前 B 端采购仍是厂商收入主力,C 端消费需求处于爬坡阶段,但已有门店实现正向收益。行业渠道发展可借鉴手机零售运营效率与汽车 4S 深度试驾转化逻辑,现阶段线下布局是商业化前置前哨,短期流量热度难以持续,完整商业闭环落地才是行业长期发展核心。
—— 传感器价格大幅下探,帕西尼构建全栈触觉产业生态
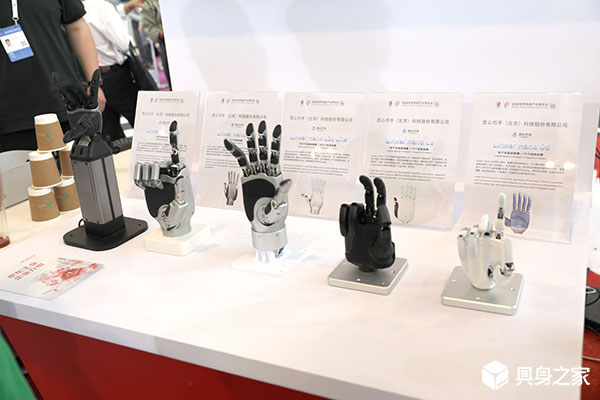
触觉感知成为具身智能落地真实场景的核心刚需,2026 年该细分赛道融资总额超 70 亿元,帕西尼感知累计融资 35 亿元领跑行业,获国家级产业基金与消费电子巨头双重投资。仅依靠视觉模型无法解决机器人精细操作难题,触觉可识别物体物理属性,但行业仍存在传感器稳定性不足、触觉数据集稀缺、多模态算法融合困难等痛点。帕西尼依靠自研 6D 霍尔磁传感实现传感器百分百国产化,产品价格大幅降低,布局数据工厂推进触觉数据商业化,搭建硬件、数据、模型一体化生态,兼具海内外落地场景优势。触觉是机器人实现物理智能的关键门槛,赛道长期竞争核心是硬件、数据集、算法模型的全栈综合实力。
—— 行业竞争转向模型层,数据难题成核心发展瓶颈
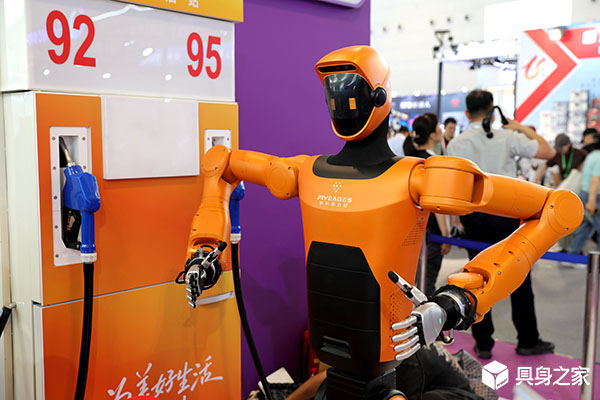
2026 年具身智能赛道竞争重心从机器人硬件本体转向具身大模型,资本大规模涌入,年内前七月融资总额突破 750 亿元,日均五亿元资金流入行业,资源高度向头部企业集中。赛道涌入跨领域创业者,但行业整体面临海量训练数据稀缺、真机采集成本高昂、触觉感知配套硬件不成熟等多重技术卡点。资本入局源于具身模型处于产业链核心、市场成长空间广阔,行业马太效应凸显,各家企业加速卡位冲刺上市,同时行业统一评测标准缺失,上下游零部件国产化迎来发展机遇。
—— 兼顾岗位化落地与人形研发成发展最优解
宇树科技登陆科创板、智元机器人启动港股上市,具身智能赛道迎来集中上市热潮,行业融资热度高涨但资本风向逐步转变。行业分化出通用人形、岗位专用机器人两条发展路线,岗位化机器人依托实景运营持续积累交互数据,构建商业与技术迭代飞轮;人形机器人作为终极终端具备长期战略价值,能带动全产业链技术突破。未来行业加速洗牌,兼具商业化落地能力与人形技术储备的双路线布局企业更具竞争优势,缺乏落地能力的概念型企业将逐步被市场淘汰。
—— 搭建完整数据基建破解行业数据孤岛
国内具身物理交互合规数据存量仅 50 万小时,相较商业化所需体量缺口超 99%。黎曼动力携手光轮智能、诺亦腾机器人,计划 2026 年底完成 100 万小时多模态数据采集训练,共建全流程产业数据基础设施。行业现存采集成本高、效率低、数据孤岛等痛点,业内提出通过实景工厂、仿真生成、视频转动作多路径缓解供给难题;专家强调数据缩放是通用具身智能的核心,精准度量数据分布才能规避无效采集。