
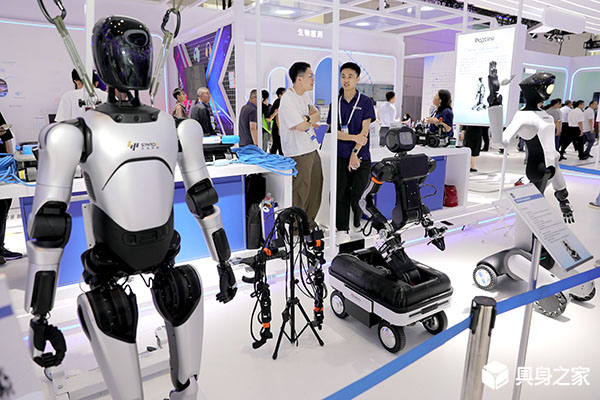
国际投行高盛发布最新产业研报,明确提出全球 AI 领域投资主线正在发生明显切换,资金布局重心从算力、芯片等基础设施赛道,持续向人形机器人这一具身智能终端倾斜。机构结合海内外企业实地调研数据判断,当前行业仍处于技术验证小规模试点阶段,受算法、数据、成本多重条件约束,人形机器人大规模商业化部署窗口将落在 2027 至 2029 年,届时产业将迎来产能与订单双重爆发周期。
过去两年,全球资本集中涌入 AI 算力基础设施,GPU、光模块、服务器等上游硬件成为资金追捧核心标的,算力底座建设基本完成阶段性布局。随着大模型基础算力供给趋于饱和,资本开始寻找能够落地变现的 AI 实体载体,人形机器人作为连接虚拟 AI 与物理世界的核心硬件,成为机构公认的下一增长主线。高盛分析师团队走访国内多地 14 家人形机器人产业链企业后指出,VLA 视觉 - 语言 - 动作模型与世界模型加速融合,机器人自主感知、动态规划、柔性操作能力实现跨越式提升,400 亿至 800 亿参数级专用模型批量落地,为机器人走出实验室、进入真实作业场景提供算法支撑。
报告将 2027 至 2029 年划定为规模化部署关键周期,核心逻辑源于行业现存多重待解瓶颈,短期难以实现大批量普及。其一,物理实操数据供给短缺,大语言模型依靠海量互联网文本训练,而人形机器人需要抓取、行走、受力等真实物理交互数据,采集成本高、积累周期漫长,行业需要数千万小时实景运行数据才能训练出适配多场景的通用模型;其二,整机硬件成本仍处高位,一体化关节、高精度灵巧手、专用传感器等核心零部件国产化量产规模有限,设备采购与运维成本难以满足中小企业批量采购需求;其三,场景适配尚不成熟,目前多数机器人仅在工厂、展馆开展小范围 POC 试点,复杂动态环境下的稳定性、容错率仍需持续打磨,距离全流程无人作业存在差距。
高盛同步给出清晰的产业增长数据预测,量化人形机器人中长期发展潜力。机构测算,2027 年全球人形机器人整机出货量将达到 7.6 万台,行业进入批量交付初期;至 2032 年出货量有望攀升至 50.2 万台,工业制造、物流仓储、公共服务将成为三大核心应用赛道。从产业结构来看,国内厂商已占据全球人形机器人出货量九成以上,完整的零部件供应链、低成本量产优势,让国产机器人成为全球资本重点布局标的,亚太产业链标的估值相较海外存在明显折价,具备长期配置价值。
劳动力结构性短缺、制造业自动化升级是支撑人形机器人长期需求的底层驱动力。全球制造业普遍面临重复性、高危岗位招工难问题,人形机器人可适配人类原有工作环境,无需大规模改造产线,能够替代搬运、装配、巡检等工种,长期帮助企业压缩用工成本。当前资本布局已形成分层逻辑,短期聚焦减速器、伺服电机、灵巧手等核心零部件企业,提前卡位供应链;中长期重点布局具备全栈算法、场景落地能力的整机厂商,等待 2027 年后规模化红利释放。
业内从业者结合高盛研判分析,当前是人形机器人产业的前置布局窗口期。现阶段行业重心集中在算法迭代、零部件扩产、实景数据积累,为三年后的规模化落地铺路。随着资金持续流入,上游零部件成本将持续下探,具身大模型泛化能力不断优化,行业瓶颈将逐步消解。2027 至 2029 年批量落地周期到来后,人形机器人将完成从展会演示设备到工业生产工具的身份转变,带动整条机器人产业链迎来高速增长,成为 AI 技术落地实体产业的核心载体。