
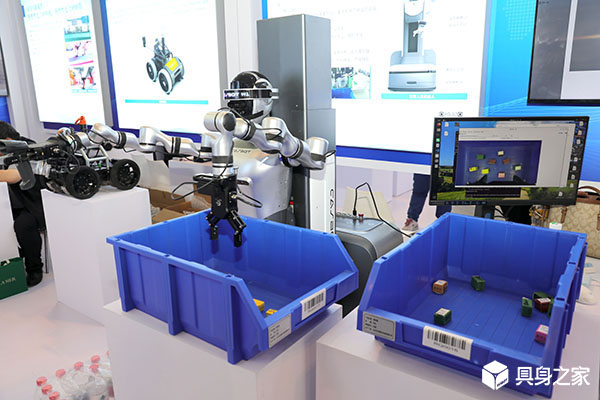
人形机器人进厂造车的行业热度持续攀升。马斯克曾表示人形机器人尚难以深度落地工厂产线,而国内企业落地节奏明显更快。小米自研人形机器人进驻北京亦庄汽车产线,不到半年实现中控台盖板柔性工件连续作业,装配成功率接近熟练工人。银河通用 Galbot S1 在宁德时代动力电池车间实现 7×24 小时常态化搬运,成为全球首个在新能源核心产线稳定运行的人形机器人。2026 世界人工智能大会上,十余台具身智能机器人复刻汽车制造全流程,完成电池堆叠、车灯装配等五大工序,验证了机器人落地制造的可行性。
大众普遍存在认知误区,认为人形机器人会替代传统工业机械臂。上海坤元跃动机器人刘博表示,二者属于互补关系,人形机器人主攻过往自动化难以覆盖的长尾非标工位。整车厂冲压、焊装、涂装工序自动化率已经很高,大量标准化重复工序早已完成自动化改造。传统机械臂是定点作业设备,只适配规整物料与固定流程,一旦物料、工况发生变化便难以适配,这类非标柔性场景长期依靠人工。总装车间里料箱拆垛、码垛搬运成为人形机器人率先落地的场景,相关商业化方案已经趋于成熟。线束安装等软性工件装配,受限于柔性抓取技术,现阶段替代空间有限,预计两到三年后有望实现规模化落地。
汽车零部件工厂是人形机器人落地的蓝海市场。零部件企业自动化基础偏弱,小件、异形件多,传统设备改造成本高,搬运、上下料、修毛边等岗位大量依赖人工。银河通用、小米的人形机器人已经在电池、汽车零部件场景完成重载转运、异形件分拣作业。东莞部分零部件工厂引入机器人处理注塑件修毛边,减少工人劳损,提升产品一致性。但当前商业化仍存短板,轮式人形机器人单台采购成本 50‑70 万元,作业效率仅为熟练工人的 50%‑80%,短期算人力账很难回本,车企落地带有技术试点属性。
机器人入场也带来工人就业的现实焦虑,现代汽车韩国工厂已经出现因人形机器人替代风险引发的劳资矛盾。短期五到五年,基础流水线岗位会受到一定冲击,技术迭代大势已定,需要政策、企业、劳动者共同承担转型成本。对比欧美,我国拥有完整汽车产业链,具备承接技术变革的场景基础,配套保障到位的情况下岗位分流压力可控。
拉长十至十五年周期看,人形机器人核心作用是弥补劳动力缺口。国内人口负增长、老龄化加剧,预计 2035‑2040 年制造业适龄劳动力将大幅缩减,汽车产业招工难问题会持续凸显,机器人将成为维持产能的重要支撑。未来人和机器人将形成明确分工,体力流水线工作交由机器人,人类转向三类高价值岗位:一是工艺研发与柔性调试,依托实操经验迭代装配流程,调试多机器人协同产线;二是综合质量判定,机器人负责基础数据采集,人完成复杂缺陷识别、异常溯源;三是定制化生产适配以及售后检修服务,应对多变的个性化需求与复杂故障排查。
技术迭代不可逆转,人形机器人进厂是制造业升级的必然方向,机器人与产业工人并非对立,而是协同推动汽车产业高质量发展。